EN 30 SEGUNDOS
- En cualquier valoración seria, dos empresas idénticas valen distinto si operan bajo marcos legales con distinta previsibilidad: el comprador exige más rendimiento por la incertidumbre, y eso baja el precio que está dispuesto a pagar.
- Ese ajuste tiene nombre, prima de riesgo país, y se suma a la tasa de descuento con la que se valora una empresa: cuanto más alta, más bajo el valor presente.
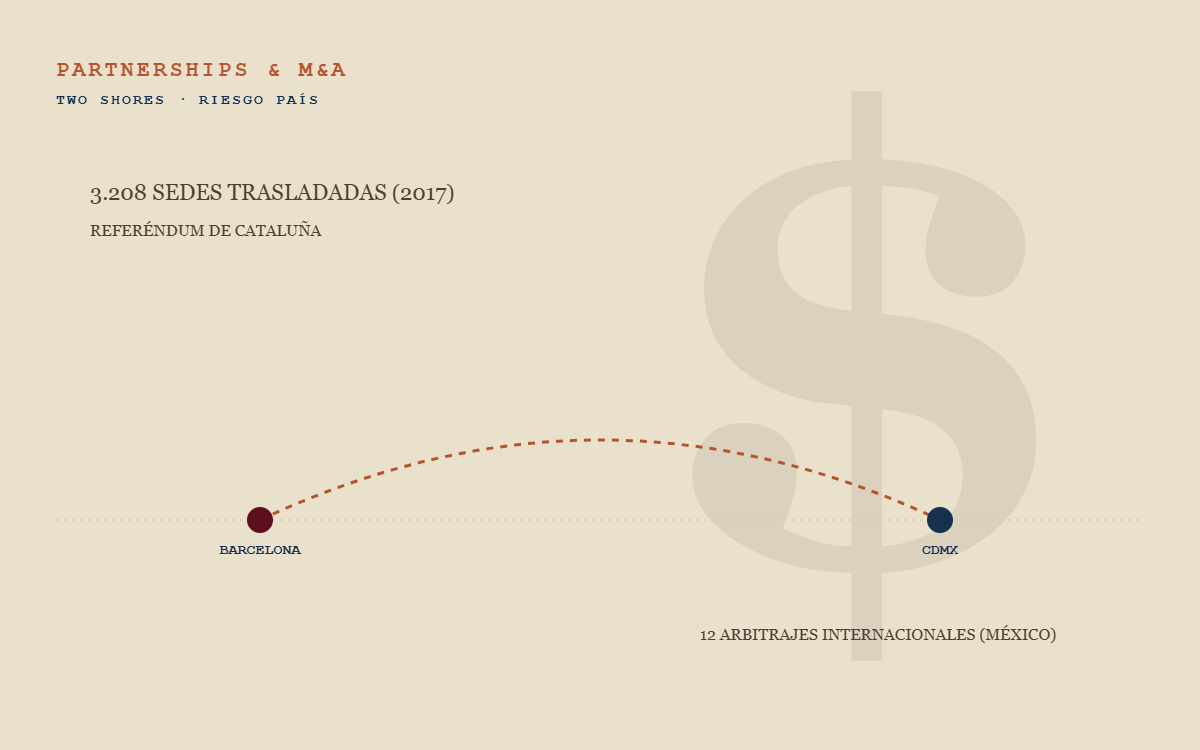
- El descuento no espera a que la ley cambie: tras el referéndum de Cataluña de 2017, 3.208 empresas pidieron trasladar su sede fuera de la comunidad en un solo trimestre, según el Colegio de Registradores, antes de que existiera un solo artículo de ley nuevo.
- En México, con la reforma judicial aprobada en 2024 y aplicada en 2025, ICC México contaba doce arbitrajes internacionales de inversión activos en junio de 2025 y la OCDE habla de incertidumbre sobre el sistema judicial: el mercado ya está descontando el riesgo.
Toma dos empresas idénticas: mismos ingresos, mismo margen, mismo equipo, mismo producto. Una tiene su sede en Zúrich. La otra, en un país donde el marco regulatorio cambió tres veces en los últimos cinco años. En cualquier ejercicio serio de valoración, la segunda vale menos. No porque el negocio sea peor. Porque quien pone el dinero para comprarla exige más rendimiento a cambio de aceptar más incertidumbre legal, y ese rendimiento adicional se resta directamente del precio que está dispuesto a pagar.
Ese mecanismo tiene nombre en la práctica de valoración: prima de riesgo país. Se suma a la tasa de descuento que se usa para traer a valor presente las utilidades futuras de una empresa. Cuanto más alta la tasa, más bajo el valor presente. Y una parte de esa prima, a veces la más grande, no mide si la economía va a crecer o no: mide qué tan predecible es la ley bajo la que opera esa empresa. Un sistema judicial sobre el que el mercado tiene dudas, un marco arancelario que cambia por decreto, una reforma que reabre las reglas del juego a mitad de partido, todo eso se traduce, con fórmula y todo, en un número que baja el precio de venta.
Cuando el miedo llega antes que la ley
Lo interesante es que este descuento no espera a que la ley cambie. Cataluña es el ejemplo más claro que tiene España. Tras el referéndum de independencia de octubre de 2017, 3.208 empresas solicitaron el traslado de su domicilio social fuera de la comunidad en un solo trimestre, según el Colegio de Registradores. CaixaBank y Banco Sabadell, dos de los bancos más grandes del país, movieron su domicilio social a la Comunidad Valenciana ese mismo mes. CaixaBank sigue allí; Sabadell no aprobó el regreso a Cataluña hasta enero de 2025, más de siete años después. No fue una reacción a una ley que ya existiera: fue una reacción a la posibilidad de que las reglas cambiaran, y esa posibilidad bastó para mover sedes que llevaban décadas en el mismo sitio.
Tras el referéndum de octubre de 2017, 3.208 empresas pidieron trasladar su sede social fuera de Cataluña en un solo trimestre, antes de que existiera un solo artículo de ley nuevo.
México vive una versión distinta del mismo fenómeno con la reforma judicial aprobada en 2024 y aplicada en 2025 con la primera elección popular de jueces. En junio de 2025, ICC México contabilizaba doce arbitrajes internacionales de inversión activos contra el país, sobre todo en minería, energía y sector financiero, y advertía de que la reforma podía cambiar las reglas del juego en sectores clave. En diciembre, la OCDE señaló que la reforma, por su profundidad, ha generado incertidumbre sobre el funcionamiento del sistema judicial que afecta sobre todo a los inversores nacionales y a las pymes. El arbitraje internacional, vale la pena notarlo, no es una herramienta que se use cuando todo va bien: es el mecanismo al que acude un inversor cuando prefiere pagar el coste de litigar fuera antes que depender de la certeza local.
En junio de 2025, ICC México contaba doce arbitrajes internacionales de inversión activos contra el país; en diciembre, la OCDE hablaba de incertidumbre sobre el sistema judicial. El mercado ya está descontando el riesgo.
Por qué esto no es solo un problema de gobiernos
Aquí está la parte que le importa a cualquiera que esté evaluando comprar, vender o expandirse a un país nuevo: este riesgo casi nunca se pone en la mesa con un número. Se habla de él como una sensación ("da un poco de nervios ese país ahora") en vez de tratarlo como lo que es, una variable que ya tiene metodología, tasas publicadas (las primas de riesgo país de Damodaran se actualizan cada enero) y precedentes documentados. Eso significa que dos compradores pueden estar evaluando la misma oportunidad, uno descontando correctamente el riesgo legal del país y el otro ignorándolo, y llegar a valoraciones muy distintas sin que ninguno de los dos se dé cuenta de por qué.
La legislación no solo cambia lo que una empresa puede o no puede hacer. Cambia, con una fórmula detrás, cuánto vale esa empresa el día que alguien quiere comprarla, venderla o asociarse con ella. Y el efecto no siempre es proporcional al tamaño de la reforma: a veces basta con que la posibilidad de un cambio se instale en la conversación pública, como en Cataluña en 2017, para que el capital se mueva antes de que exista un solo artículo de ley nuevo.
Qué hacer con esto en la práctica
Antes de evaluar una oportunidad en una jurisdicción nueva, vale la pena tratar el riesgo legal-regulatorio como una línea más del análisis, no como una nota al pie. Tres preguntas concretas ayudan a convertir la sensación en número: ¿cuántos arbitrajes internacionales activos tiene este país y en qué sectores se concentran? ¿Hay una tendencia documentada, no anecdótica, sobre la previsibilidad de sus tribunales o reguladores en los últimos cinco años? ¿Qué tan rápido se ha movido capital fuera de la región la última vez que hubo una señal de inestabilidad, y cuánto tardó (si acaso) en regresar?
Ninguna de esas preguntas elimina el riesgo. Pero sí evita el error más común, que es descubrir el descuento después de haber firmado, cuando ya es demasiado tarde para pedirlo.
Recurso relacionado: Capstone Partners: M&A en el sector de bebidas (marzo 2026), sobre cómo se mueve el capital de M&A en un entorno donde el riesgo regulatorio también pesa en cada operación.
Fuentes
- Colegio de Registradores de España, traslados de domicilio social desde Cataluña, cuarto trimestre de 2017 (3.208 solicitudes)
- Banco Sabadell aprueba el regreso de su sede social a Cataluña, 22 de enero de 2025, vía The Objective
- ICC México, doce arbitrajes internacionales de inversión activos contra México, vía Proceso (17 de junio de 2025)
- OCDE (Alberto González Pandiella), presentación de las Perspectivas Económicas de América Latina, vía El Financiero (3 de diciembre de 2025)
- Aswath Damodaran (NYU Stern), Country Risk Premiums, actualización de enero de 2026