EN 30 SEGUNDOS
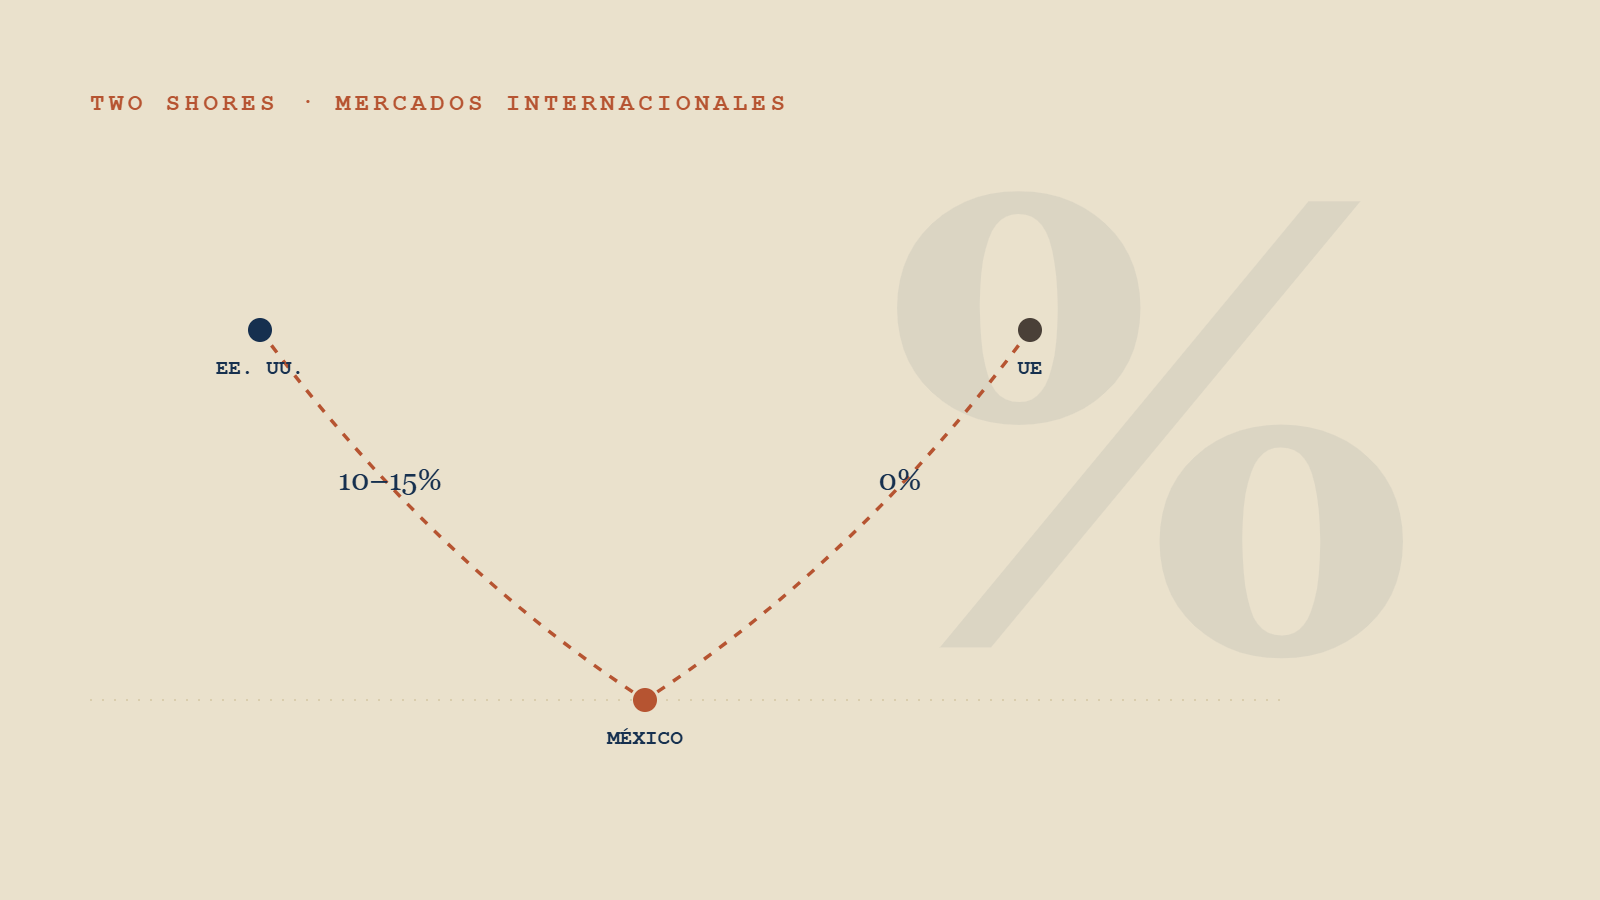
- El 20 de febrero de 2026 la Corte Suprema de EE. UU. anuló la base legal de buena parte de los aranceles de 2025 (IEEPA); días después la Casa Blanca activó la Sección 122, con un arancel global del 10-15% que caduca a los 150 días si el Congreso no lo extiende.
- El 22 de mayo, México y la Unión Europea modernizaron su Acuerdo Global: el 99% de los productos que intercambian pasan a arancel cero, algunos de inmediato.
- Según KPMG, el 26% de las empresas ya está en fase de reshoring (frente al 10% seis meses antes) y el 33% contrató personal especializado en temas arancelarios (frente al 22%).
- La recomendación no es elegir un bando entre EE. UU. y la UE: es dejar de revisar el riesgo comercial una vez al año y pasar a un modelo que lo revise cada semestre.
El 20 de febrero de 2026, la Corte Suprema de Estados Unidos declaró que la ley que sostenía buena parte de los aranceles impuestos desde 2025 (la IEEPA, una ley de emergencia económica) no le daba al presidente poder para imponer aranceles generalizados: esa facultad es del Congreso. En cuestión de días, la Casa Blanca activó una autoridad distinta, la Sección 122 de la Ley de Comercio de 1974, para imponer un arancel global del 10%, luego elevado al 15% — una autoridad que, a diferencia de la anterior, caduca a los 150 días si el Congreso no la extiende.
Tres meses después, del otro lado de la frontera, el movimiento fue el contrario. El 22 de mayo, México y la Unión Europea firmaron la modernización de su Acuerdo Global, vigente desde el año 2000, que deja sin arancel al 99% de los productos que intercambian los dos bloques — con entrada en vigor inmediata para buena parte de las líneas y un calendario de hasta diez años para el resto. Ambos gobiernos lo presentaron sin rodeos como un blindaje frente a la política comercial de Estados Unidos.
Para una empresa que exporta, importa o distribuye en varios países, ninguna de las dos noticias es un asunto legal lejano. Son dos marcos arancelarios moviéndose en direcciones opuestas, en la misma temporada del mismo año, y ninguno de los dos es el último: Estados Unidos ya abrió investigaciones bajo otras dos leyes (Sección 232 y Sección 301) para sostener aranceles por otras vías, después de que en mayo un tribunal de comercio de Estados Unidos anulara la Sección 122 —con la apelación todavía en curso—, y la modernización con la UE todavía tiene tramos de implementación pendientes hasta bien entrada la próxima década.
Este vaivén no es un caso aislado de Estados Unidos. Es el síntoma de algo más amplio: la política comercial se volvió una variable que cambia más rápido — y en más direcciones a la vez — que los ciclos de planeación de la mayoría de las empresas.
Los números detrás del nerviosismo
Una encuesta de KPMG a ejecutivos de manufactura, publicada en 2026, encontró que el 26% de las empresas ya está en fase formal de planeación o ejecución activa de relocalizar operaciones (reshoring), frente a apenas el 10% seis meses antes. El 34% de los negocios está trasladando más de la mitad del coste arancelario al consumidor, más del doble que el 13% de mayo de 2025. Y el 33% contrató personal especializado para manejar la complejidad arancelaria, frente al 22% de septiembre de 2025.
Uno de cada tres negocios ya traslada al consumidor más de la mitad del coste arancelario.
El Reporte Global de Comercio 2026 de Thomson Reuters confirma el patrón desde otro ángulo: el 72% de los profesionales de comercio internacional señala la volatilidad arancelaria como el cambio regulatorio más disruptivo que enfrentan, casi el doble que el 41% de un año antes. El 68% pone la gestión de la cadena de suministro como su preocupación principal, también casi el doble que hace un año. Y un dato revelador: el 40% de esos profesionales del comercio reconoce que estos cambios tienen ahora más influencia sobre decisiones ejecutivas de su empresa que hace doce meses.
Ese último dato importa más de lo que parece. Durante años, la función de comercio internacional en muchas empresas fue administrativa: alguien que llenaba formularios aduaneros después de que el negocio ya había decidido dónde comprar y dónde vender. Ese modelo ya no alcanza. Cuando el marco legal y comercial puede cambiar varias veces en un año, estas variables deben entrar a la mesa de decisión antes de firmar el contrato, no después.
Dónde aterriza esto: la ruta importa más que la fábrica
El acuerdo con la UE ilustra bien por qué. Productos que hasta ahora pagaban aranceles de hasta 45% para entrar a México — pasan a arancel cero, algunos de forma inmediata; otros, bajan desde aranceles que llegaban al 100%. Para un productor europeo, eso no es una ventaja automática: es una puerta que se abre y que hay que cruzar rápido, antes de que la cruce la competencia. Y cruzarla no depende de construir una planta — depende de tener resuelto quién y cómo distribuye el producto en México, si esa relación está protegida contractualmente de manera correcta y si la estructura local puede capturar el arancel nuevo desde el primer contenedor.
Ese es el patrón que se repite en cada reordenamiento arancelario, sea al alza (como en Estados Unidos) o a la baja (como con la Unión Europea): el cuello de botella casi nunca es la decisión de fabricar o de crecer, ni siquiera de entrar en un país. Es si la ruta comercial — distribuidor, estructura legal, comercial y financiera local, cumplimiento regulatorio — está diseñada para moverse a la velocidad con la que se mueve la regla.
Por qué el equipo local dejó de ser un lujo
La reacción más común ante la incertidumbre comercial no es reducir la actividad internacional, es planificar y reorganizarla con gente que esté físicamente donde ocurre el negocio. El salto del 22% al 33% en contratación especializada para temas mercantiles y arancelarios que reportó KPMG no es casualidad: es la diferencia entre enterarte de un cambio regulatorio por una alerta de noticias y enterarte porque tu propio equipo, en el país, ya está preparando un plan con el distribuidor antes de que el cambio te afecte para capturar la ventaja desde el primer momento.
El salto en contratación especializada para temas arancelarios pasó del 22% al 33% en solo seis meses.
Un equipo local no sustituye la estrategia desde la casa matriz, la completa. Su función no es ejecutiva, es de alerta temprana: valida si el distribuidor está cumpliendo el contrato, detecta cuando una regulación en discusión en el congreso local puede cambiar el coste de operar, y puede escalar antes de que el problema aparezca en el estado de resultados.
Gestión por adelantado como ventaja competitiva, no reacción
Lo que separa a las empresas que navegan bien este entorno de las que llegan tarde no es el tamaño ni el presupuesto: es si su modelo de gestión internacional está diseñado para anticipar o solo para reaccionar. Un modelo estructurado incluye, como mínimo, tres piezas: protección a través de la diversificación real de proveedores y mercados (no en el papel, en el contrato), presencia local con autoridad para escalar señales de riesgo o de oportunidades, y un ejercicio recurrente de escenarios que se revisa con frecuencia — no una vez al año en la junta de presupuesto anual. Sobran demostraciones sobre la cantidad de cambios que se pueden producir en el entorno, la legislación, los aranceles o las políticas cambiarias en un ejercicio. La planificación financiera y comercial, el contrato correcto, el equipo de gestión en el mercado y la anticipación a las oportunidades son los verdaderos factores de éxito de una operación internacional.
La lección de la primera mitad de 2026 no es que el comercio internacional se volvió más arriesgado. Siempre lo fue. Lo que cambió es la velocidad — y la cantidad de frentes a la vez — a la que hay que atender, y con la que hay que tomar decisiones. Y esa velocidad solo se sostiene con un modelo de gestión estructurado, estrategia y planificación alineada al mercado, un contrato marco que garantice la ejecución, expertos en el terreno y un modelo que revisa el escenario cada semestre, no una vez al año. Todas estas piezas deben combinarse para garantizar una operación transnacional exitosa.
Recurso relacionado: Capstone Partners: M&A en el sector de bebidas (marzo 2026), sobre cómo se está moviendo el capital en un sector directamente expuesto a estos mismos vaivenes arancelarios.